
Resposta direta: a reforma tributária tornou obrigatória a progressividade do ITCMD, o imposto estadual sobre heranças e doações, e a Lei Complementar 227/2026 trouxe normas gerais nacionais, inclusive sobre a avaliação de quotas de empresas e sobre bens no exterior. Para famílias com patrimônio relevante, o momento e a forma de transmitir os bens passaram a pesar mais no custo final da sucessão.
O que mudou no imposto sobre herança e doação
A Emenda Constitucional 132/2023 determinou que o ITCMD seja progressivo conforme o valor do quinhão, do legado ou da doação (art. 155, § 1º, VI, da Constituição). A alíquota máxima continua sendo de 8%, fixada pela Resolução do Senado 9/1992, mas os estados que adotam alíquota única precisam ajustar a sua lei.
Em janeiro de 2026, a Lei Complementar 227/2026 estabeleceu normas gerais para o imposto. Entre os pontos de maior repercussão estão a exigência de metodologia de avaliação economicamente idônea para quotas e ações não negociadas em bolsa e as regras de competência para bens e domicílio no exterior.
Por que isso importa para quem tem empresa ou imóveis
Holdings familiares, doações de quotas e planejamentos feitos com base no valor contábil das participações precisam ser revistos à luz das novas regras e da lei do estado competente. Como cada estado está adaptando a sua legislação, a lei em vigor na data da doação ou do falecimento é a que define o imposto.
Guia gratuito em PDF
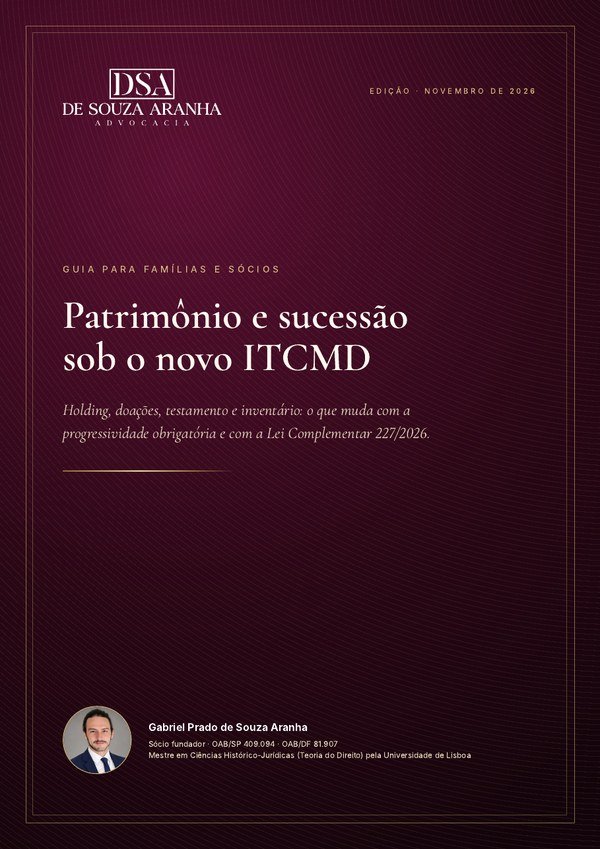
Patrimônio e sucessão sob o novo ITCMD
Um material de 13 páginas para famílias empresárias, sócios e titulares de patrimônio que desejam organizar a sucessão com método.
- O que mudou com a EC 132/2023 e a LC 227/2026
- Seis instrumentos explicados: inventário, testamento, doação com usufruto, holding, acordo de sócios e bens no exterior
- Os instrumentos lado a lado, com usos e pontos de atenção
- Dez perguntas para responder em família
Os instrumentos mais usados na organização patrimonial
Testamento
Organiza a parte disponível do patrimônio e pode registrar cláusulas e a nomeação de testamenteiro, sempre respeitada a legítima dos herdeiros necessários.
Doação com reserva de usufruto
Transfere a propriedade em vida, mantendo com quem doa o uso e a renda do bem. A doação a descendente é, em regra, adiantamento de herança (art. 544 do Código Civil).
Holding familiar
Concentra imóveis ou participações em uma sociedade, cujas quotas são transmitidas aos herdeiros, com governança definida em contrato social e acordo de sócios. Exige propósito real e atenção ao ITBI na integralização e à avaliação das quotas pelas novas regras.
Acordo de sócios
Define, na empresa familiar, quem administra, como herdeiros ingressam e como se avaliam as quotas em caso de saída ou falecimento.
Organizar antes é decidir quem decide
Mais do que reduzir custos, a sucessão organizada evita que a família tenha de tomar decisões difíceis no pior momento. O guia apresenta os caminhos possíveis e as perguntas que ajudam a definir prioridades.
Receba o guia completo em PDF
Preencha os campos abaixo para liberar o download. O material também será enviado para o seu e-mail.
Pronto. O guia está liberado e também foi enviado para o seu e-mail.
Material gratuito e informativo. Seus dados são usados apenas para o envio do guia e, se você autorizar, de novos conteúdos, conforme a política de privacidade.
Perguntas frequentes
Qual é a alíquota máxima do ITCMD?
8%, conforme a Resolução do Senado Federal 9/1992. Dentro desse limite, cada estado define as suas faixas.
A holding familiar ainda faz sentido depois da LC 227/2026?
Depende do patrimônio, dos objetivos da família e da lei do estado competente. A holding continua sendo um instrumento de governança, mas a avaliação das quotas e os custos precisam ser analisados caso a caso.
O guia substitui um planejamento?
Não. É um material informativo, que ajuda a família a organizar as perguntas certas antes de decidir.
Mestre em Ciências Histórico-Jurídicas, especialidade Teoria do Direito, pela Faculdade de Direito da Universidade de Lisboa (título revalidado pela USP); formado em Ciências Sociais pela Faculté des Sciences Humaines et Sociales – Sorbonne (Université de Paris) e em Direito pela PUC-SP. Conheça o autor.
Conteúdo informativo, atualizado em 21/11/2026, que não substitui a análise de situações específicas. Fontes: Constituição Federal, art. 155, com a redação da EC 132/2023; LC 227/2026; Resolução do Senado 9/1992; Código Civil.
Leia também: Holding familiar